
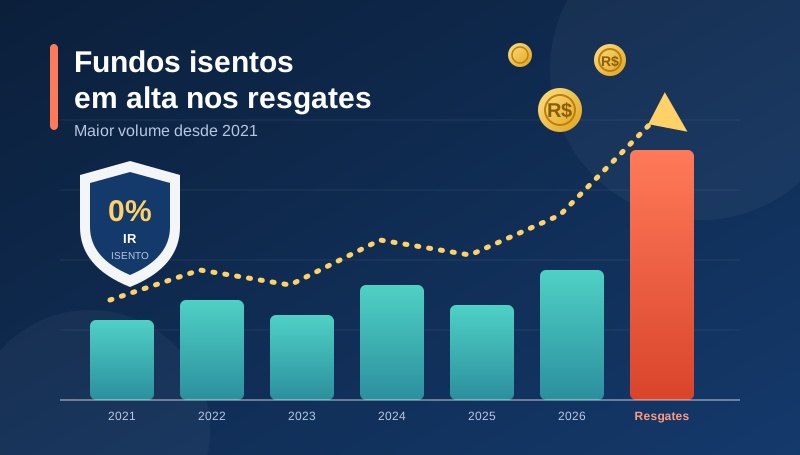
Fundos de investimentos isentos registram maior volume de resgates desde 2021, aponta levantamento
Em meio a um cenário macroeconômico adverso, os fundos de investimentos isentos de Imposto de Renda registraram o maior volume de resgates líquidos desde 2021, segundo levantamento da Credit Guide.
Os dados indicam que os fundos isentos registraram, até o dia 29, R$ 17 bilhões em resgates líquidos no mês, o maior volume da série histórica, que começou em 2021. A captação bruta totalizou R$ 44,9 bilhões, menor nível desde novembro de 2025.
O movimento ocorre em um período de pressão sobre os spreads de títulos de crédito privado. Os spreads representam a diferença entre a remuneração de títulos privados e títulos públicos de referência com prazo e características semelhantes.
Os fundos isentos aplicam em ativos com benefícios tributários. Entre eles estão fundos voltados ao financiamento de infraestrutura, que podem investir em debêntures incentivadas e em títulos de dívida emitidos por empresas para financiar projetos de energia, saneamento, transporte, entre outros.
A onda de resgates pode aumentar a pressão sobre o mercado de crédito privado. Em caso de saques, os gestores precisam levantar recursos para pagar os investidores e, dependendo da composição da carteira e das condições de mercado, vendem ativos. Se as vendas ocorrerem em momento de menor liquidez, os preços dos títulos podem recuar e os spreads subir.
O mercado de crédito privado permite que empresas levantem recursos diretamente com investidores por meio da emissão de dívida. Os fundos, por sua vez, ampliam a base de investidores desses papéis ao reunir recursos de diferentes cotistas e diversificar a exposição entre emissores e operações.
Para o cofundador e chefe de produtos da Credit Guide, Sergio Omati, há diferentes fatores de pressão sobre o setor, entre eles a marcação a mercado. “Os spreads das incentivadas vêm abrindo desde março, o que desvaloriza as cotas. O investidor pessoa física é sensível à rentabilidade fraca e tende a resgatar quando a cota decepciona.”
A alta das taxas indica, na prática, a perda de valor desses títulos, já que preço e rendimento têm relação inversa: quando as taxas sobem, os preços caem; quando as taxas recuam, os ativos se valorizam.
O ambiente de juros elevados também pressiona o crédito privado ao aumentar a competição por recursos dos investidores. Com a Selic em 13,75% ao ano desde setembro, após dois cortes de 0,25 ponto percentual nas reuniões de agosto e setembro, cresce a atratividade dos títulos públicos, que apresentam risco de crédito soberano.
Além disso, as eleições estão no radar. A incerteza sobre as políticas econômicas dos candidatos Lula (PT) e Flávio Bolsonaro (PL), especialmente em relação à condução das contas públicas, aumenta as preocupações com a trajetória da dívida e pode pressionar os juros de longo prazo. Como os títulos privados são precificados em relação às taxas dos títulos públicos de referência, a alta dos juros pode contribuir para a abertura dos spreads.
“Com o CDI perto de 14% e títulos públicos pagando juro real acima de 7%, há alternativas simples e líquidas com retorno alto. […] A volatilidade de juros no período eleitoral, com o IPCA+ a 9% em julho, aumenta a percepção de risco da classe”, diz Omati.
Em levantamento da Vitrify, entre 529 debêntures incentivadas que tiveram negócios tanto em janeiro quanto em setembro, 90% registraram abertura de spread em relação à NTN-B (título IPCA+) de referência. Em 49% dos títulos, a abertura foi superior a 50 pontos-base (0,50 ponto percentual).
O mercado de crédito privado enfrenta dificuldades desde o início do ano. Os spreads de debêntures emitidas por empresas com classificação de crédito AAA, considerada de baixo risco, acumularam alta de 7,5% em maio de 2026, segundo levantamento da gestora AMW. Também há pressão relacionada ao risco dos emissores, com pedidos de recuperação extrajudicial de Raízen, GPA e Braskem.


